Wybierając ubezpieczenie auta w Niemczech, zaczynam od OC, czyli Kfz-Haftpflichtversicherung. To obowiązkowa polisa — bez niej nie zarejestruję samochodu na niemieckich tablicach. Jeśli ciekawi cię ten temat to sprawdź, kiedy wyłączenie rękojmi nie chroni sprzedawcy. Ubezpieczyciel pokrywa uzasadnione roszczenia innych osób, jeśli spowoduję wypadek: zarówno szkody w mieniu, jak i osobowe. OC nie opłaca jednak naprawy mojego auta. Ustawowe minimalne sumy ochrony wynoszą 7,5 mln euro za szkody osobowe, 1,12 mln euro za szkody majątkowe i 50 tys. euro za straty finansowe.
- Przy rejestracji auta na niemieckie tablice wymagane jest OC (Kfz-Haftpflichtversicherung), które pokrywa uzasadnione roszczenia osób trzecich, ale nie naprawę własnego samochodu.
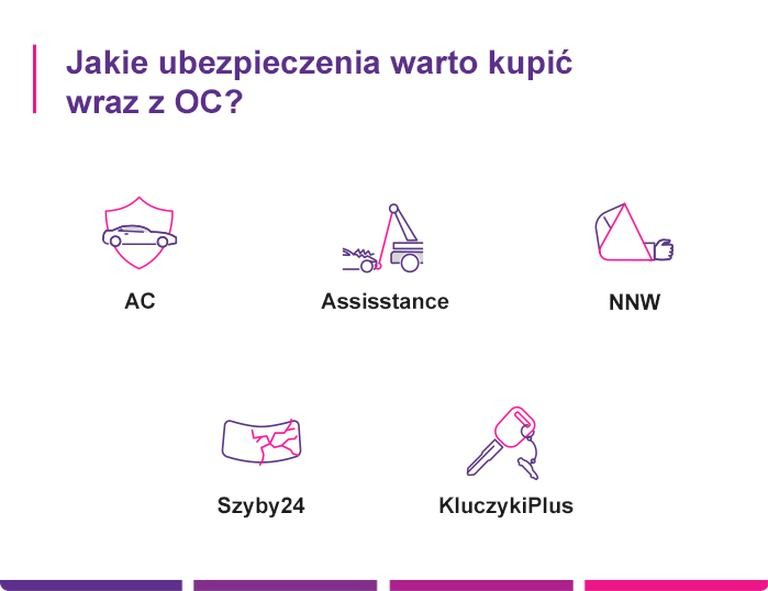
- Dobrowolne Teilkasko może chronić m.in. przed kradzieżą, stłuczeniem szyb, pożarem, gradem, powodzią i szkodami spowodowanymi przez zwierzęta. Vollkasko zwykle obejmuje także szkody z własnej winy i wandalizm.
- Dobierz zakres do wartości auta, sposobu użytkowania i wymagań finansującego. Sprawdź wyłączenia oraz udział własny; AC nie zastępuje ubezpieczenia zdrowotnego ani osobnej ochrony kierowcy.
- Na składkę wpływają m.in. model i miejsce rejestracji auta, przebieg, kierowcy, historia szkód, klasa bezszkodowości SF, udział własny i częstotliwość płatności. Porównuj oferty na tych samych warunkach, nie tylko pod kątem ceny.
- Niemiecki ubezpieczyciel może uwzględnić bezszkodową historię z Polski, ale nie robi tego automatycznie. Przygotuj zaświadczenie o okresie ubezpieczenia i szkodach, a zasady uznania dokumentów oraz klasę SF potwierdź bezpośrednio u wybranej firmy.
- Numer eVB potwierdza obowiązkowe OC wymagane przy rejestracji auta, ale sam nie określa zakresu ani początku ochrony AC. Dopilnuj ciągłości ubezpieczenia i sprawdź warunki umowy oraz terminy wypowiedzenia.
Z kolei Teilkasko, czyli częściowe autocasco, jest dobrowolne i chroni samochód przed wybranymi zdarzeniami, na które zwykle nie mam wpływu. Zależnie od taryfy polisa może obejmować kradzież auta lub jego części, włamanie, stłuczenie szyb, pożar, grad, burzę, powódź oraz szkody spowodowane przez zwierzęta. Nie pokrywa jednak szkód, które sam spowoduję podczas kolizji. Mogę wybrać udział własny, na przykład 150 euro: często obniża on składkę, ale po szkodzie tę kwotę pokrywam z własnej kieszeni.
Wandalizm i własna wina? Te szkody też mogą być objęte ochroną
Vollkasko obejmuje zwykle zakres Teilkasko, a ponadto szkody w moim samochodzie, które spowoduję z własnej winy, oraz akty wandalizmu. W niektórych sytuacjach polisa może też pomóc, gdy sprawca ucieknie lub nie da się go ustalić. Ten wariant warto rozważyć zwłaszcza przy nowym, wartościowym albo leasingowanym aucie; finansujący może zresztą wymagać pełnego AC. Ostateczny zakres zależy od warunków umowy. Pamiętam też, że Vollkasko nie zastępuje ubezpieczenia zdrowotnego ani osobnej polisy od następstw nieszczęśliwych wypadków kierowcy.
Różnicę najłatwiej zapamiętać tak: OC chroni przede wszystkim innych, Teilkasko zabezpiecza moje auto przed określonymi zdarzeniami, a Vollkasko dodatkowo obejmuje szkody z mojej winy. Na składkę wpływają między innymi model i miejsce rejestracji auta, roczny przebieg, wiek kierowców, historia szkód, klasa bezszkodowości SF oraz wysokość udziału własnego. A jak już tu jesteś, sprawdź, jak szybko odczytać kod silnika Audi po VIN. Dlatego, porównując oferty, sprawdzam nie tylko cenę, lecz także wyłączenia, udział własny i dokładny zakres ochrony.
Jak dopasować OC i AC samochodu do swoich potrzeb w Niemczech
Wykonaj poniższe kroki, aby dobrać zakres ochrony, rzetelnie porównać koszty i przygotować dane potrzebne do zawarcia polisy. Sprawdź też niemiecką klasę bezszkodowości, numer eVB oraz zasady zmiany ubezpieczyciela.
- Ustal, gdzie ubezpieczyć samochód. Jeśli auto pozostaje zarejestrowane w Polsce i ma ważne OC, polisa zasadniczo działa także podczas jazdy w Niemczech. Jednak przy dłuższym pobycie, przeprowadzce lub rejestracji samochodu na niemieckie tablice sprawdź, czy potrzebujesz niemieckiej umowy. Do rejestracji w Niemczech wymagane jest obowiązkowe OC.
- Dopasuj zakres do wartości auta i ryzyka. Kfz-Haftpflichtversicherung pokrywa uzasadnione roszczenia osób trzecich, ale nie naprawę Twojego samochodu po wypadku z Twojej winy. Z kolei Teilkasko może obejmować m.in. kradzież, włamanie, uszkodzenie szyb, pożar, grad, powódź i szkody związane ze zwierzętami — sprawdź warunki konkretnej taryfy. Vollkasko zwykle chroni również przed szkodami we własnym aucie z Twojej winy i wandalizmem. Jeśli samochód finansujesz leasingiem lub kredytem, sprawdź wymagania finansującego. Pamiętaj też, że AC nie zastępuje ubezpieczenia zdrowotnego ani odrębnej ochrony kierowcy.
- Przygotuj dane wpływające na składkę. Zbierz informacje o marce i modelu auta albo kody HSN/TSN z niemieckiego dowodu rejestracyjnego (pola 2.1 i 2.2), datę pierwszej rejestracji, roczny przebieg, miejsce parkowania, sposób użytkowania oraz informacje o finansowaniu pojazdu. Przygotuj również dane wszystkich kierowców, w tym daty urodzenia i uzyskania prawa jazdy. Podawaj zgodne z prawdą informacje, ponieważ zaniżony przebieg lub pominięcie dodatkowego kierowcy mogą skutkować dopłatą i konsekwencjami umownymi.
- Sprawdź, jak ubezpieczyciel uwzględni historię ubezpieczenia. Schadenfreiheitsklasse (SF-Klasse) wpływa przede wszystkim na składkę OC i Vollkasko, natomiast Teilkasko nie korzysta z tego samego systemu zniżek. Poproś polskiego ubezpieczyciela o zaświadczenie z okresem ubezpieczenia i historią szkód. Niemiecka firma może wymagać dokumentu po niemiecku lub angielsku albo jego tłumaczenia. Ponieważ polskie zniżki procentowe nie przechodzą automatycznie na niemiecką klasę SF, potwierdź swoją kwalifikację bezpośrednio u wybranego ubezpieczyciela.
- Porównuj oferty na jednakowych warunkach. W kalkulatorze zaznacz, czy kupujesz nowe auto, czy zmieniasz polisę dla już ubezpieczonego pojazdu. Następnie porównaj oferty z tym samym zakresem ochrony, udziałem własnym i rocznym przebiegiem. Sprawdź pełną składkę oraz ograniczenia, takie jak obowiązek naprawy w warsztacie wskazanym przez ubezpieczyciela. Wyższy udział własny może obniżyć cenę, ale zwiększa koszt po szkodzie. Porównaj także płatność roczną z ratami, które mogą podnieść łączną składkę. Ostatecznie kieruj się warunkami umowy, a nie tylko najniższą ceną.
- Zachowaj ciągłość ochrony i dopełnij formalności. Numer eVB to elektroniczne potwierdzenie OC wymagane do rejestracji auta w Niemczech. Sam kod nie określa jednak zakresu ani początku ochrony AC, dlatego sprawdź te zapisy osobno. Przy zmianie ubezpieczyciela dopasuj początek nowej polisy do końca dotychczasowej. W wielu umowach wypowiedzenie trzeba doręczyć do 30 listopada, jeśli okres ubezpieczenia kończy się 31 grudnia, jednak termin zależy od umowy. Podwyżka składki lub szkoda mogą dawać szczególne prawo do wypowiedzenia, więc sprawdź warunki i wymagany termin.
Od czego zależą koszty ubezpieczenia samochodu w Niemczech?
Aby sprawdzić koszt ubezpieczenia samochodu w Niemczech, najpierw przygotowuję dane auta: markę, model, moc silnika oraz kody HSN i TSN z niemieckiego dowodu rejestracyjnego. Ubezpieczyciele uwzględniają również miejsce zamieszkania i rejestracji, ponieważ oceniają ryzyko związane z regionem. Ponadto w kalkulacji podaję przewidywany roczny przebieg, sposób użytkowania auta — prywatny lub firmowy — oraz miejsce nocnego parkowania, na przykład garaż albo parking przy ulicy.
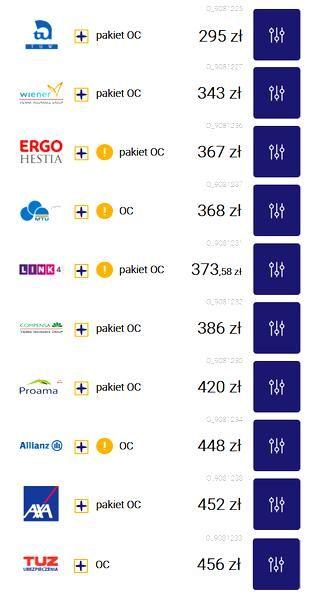
Na wysokość składki wpływają także wiek kierowcy, data uzyskania prawa jazdy, doświadczenie i historia szkód. Istotna jest również niemiecka klasa bezszkodowości Schadenfreiheitsklasse (SF): kolejne lata bez szkód mogą obniżyć cenę OC i pełnego AC. Przykładowo po 10 latach kierowca może trafić do SF 10, choć wysokość zniżki zależy od taryfy. Ponieważ ubezpieczyciele nie zawsze automatycznie uznają zniżki wypracowane w Polsce, przygotowuję zaświadczenie od poprzedniego ubezpieczyciela, zawierające okres polisy i informacje o szkodach.
Szersza ochrona auta oznacza wyższą składkę — gdzie szukać oszczędności?
Obowiązkowe Kfz-Haftpflichtversicherung, czyli OC, pokrywa szkody wyrządzone innym osobom, ale nie naprawę mojego auta po kolizji z mojej winy. Z kolei dobrowolne Teilkasko może chronić m.in. przed kradzieżą, stłuczeniem szyb, pożarem, gradem, powodzią i szkodami spowodowanymi przez zwierzęta. Vollkasko obejmuje zwykle także szkody z własnej winy oraz wandalizm, a więc zapewnia szerszą ochronę, lecz zazwyczaj podnosi składkę. Cenę zmieniają ponadto udział własny — wyższa kwota, którą deklaruję pokryć samodzielnie w razie szkody, może obniżyć składkę — oraz wybór warsztatu wskazanego przez ubezpieczyciela.
Znaczenie ma również częstotliwość płatności: składka roczna bywa niższa niż opłaty w ratach miesięcznych, kwartalnych lub półrocznych. Ponadto niektórzy ubezpieczyciele oferują rabaty za drugi samochód w rodzinie, członkostwo w automobilklubie, wykonywany zawód albo posiadanie innych polis. Porównując oferty, sprawdzam więc, czy obejmują ten sam zakres ochrony, udział własny i warunki naprawy. W formularzu podaję też prawdziwe informacje o przebiegu i wszystkich kierowcach, ponieważ pominięcie danych może skutkować dopłatą lub problemami przy rozliczaniu szkody.
Ciekawostka: w Niemczech region rejestracji może wyraźnie zmienić cenę OC — ubezpieczyciele przypisują obszarom klasy regionalne (Regionalklassen) na podstawie m.in. liczby i kosztów szkód.
Jak uzyskać numer eVB i zarejestrować auto?
Poniższa lista prowadzi przez najważniejsze etapy uzyskania numeru eVB i rejestracji samochodu w Niemczech — od wyboru ubezpieczenia i przygotowania danych po wizytę w urzędzie.
- Sprawdź, czy potrzebujesz niemieckiej rejestracji. Podczas czasowego pobytu w Niemczech możesz korzystać z ważnego polskiego OC. Jeśli jednak przenosisz tam stałe miejsce zamieszkania i chcesz zarejestrować auto na niemieckie tablice, musisz wykupić niemieckie OC. W razie wątpliwości sprawdź aktualne wymagania rejestracyjne.
- Wybierz zakres ubezpieczenia. Obowiązkowe Kfz-Haftpflichtversicherung, czyli OC, pokrywa szkody wyrządzone innym osobom, ale nie naprawę Twojego auta. Dobrowolne Teilkasko może obejmować m.in. kradzież, włamanie, stłuczenie szyb, pożar, grad, powódź i szkody spowodowane przez zwierzęta. Z kolei Vollkasko zwykle rozszerza ochronę o szkody we własnym aucie z własnej winy oraz wandalizm. Szczegółowy zakres zależy od warunków taryfy.
- Przygotuj dane do kalkulacji i wniosku. Zbierz dokument tożsamości, prawo jazdy, adres lub potwierdzenie meldunku, dokumenty pojazdu i jego dane techniczne. Przygotuj też datę pierwszej rejestracji, przewidywany roczny przebieg oraz informacje o miejscu parkowania i osobach, które będą prowadzić auto. W niemieckim dowodzie kody HSN i TSN znajdziesz w polach 2.1 i 2.2. Ponadto przydadzą się dane poprzedniej polisy i — jeśli jest wymagane — potwierdzenie ważnego badania technicznego.
- Porównaj oferty i podaj prawdziwe informacje. Na wysokość składki wpływają m.in. model auta, miejsce zamieszkania, przebieg, kierowcy, historia szkód, zakres ochrony i udział własny. Ubezpieczyciel może zapytać o sposób użytkowania auta, finansowanie zakupu, dodatkowych kierowców czy wcześniejsze ubezpieczenie. Dlatego porównuj oferty o podobnym zakresie, udziale własnym i sposobie płatności, a w formularzu podawaj zgodne z prawdą dane.
- Zapytaj o uznanie historii ubezpieczenia z Polski. Niemiecki ubezpieczyciel może uwzględnić lata bezszkodowej jazdy, ale stosuje własne zasady i klasy SF. Polski procent zniżki nie przekłada się automatycznie na niemiecką klasę. Poproś poprzedniego ubezpieczyciela o zaświadczenie z okresem ochrony i historią szkód, a następnie ustal z wybraną firmą, jakie dokumenty zaakceptuje i czy wymaga ich tłumaczenia.
- Uzyskaj numer eVB. Po złożeniu wniosku lub zawarciu umowy ubezpieczyciel zwykle przesyła elektroniczne potwierdzenie ubezpieczenia (elektronische Versicherungsbestätigung), np. e-mailem lub SMS-em. Numer eVB podasz w urzędzie rejestracji pojazdów. Bez potwierdzenia obowiązkowego OC nie zarejestrujesz auta na niemieckie tablice. Pamiętaj jednak, że sam numer eVB nie potwierdza wyboru ani uruchomienia pełnego zakresu AC, dlatego sprawdź datę rozpoczęcia i warunki ochrony.
- Zarejestruj samochód w urzędzie. Sprawdź sposób obsługi w lokalnym urzędzie rejestracji pojazdów (Zulassungsstelle) i, jeśli trzeba, umów wizytę. Zabierz numer eVB, dokumenty pojazdu i tożsamości, potwierdzenie adresu lub meldunku oraz dokumenty badania technicznego, jeśli są wymagane. W zależności od tego, czy auto jest nowe, używane czy sprowadzone z zagranicy, urząd może poprosić o dodatkowe dokumenty.
- Dopilnuj ciągłości ubezpieczenia. Sprawdź dokładną datę rozpoczęcia ochrony i opłacaj składkę zgodnie z umową. Brak ważnego OC może skutkować utratą dopuszczenia auta do ruchu i poważnymi konsekwencjami. Zachowaj potwierdzenie polisy oraz dokumenty rejestracyjne, ponieważ zawarcie ubezpieczenia i rejestracja to odrębne czynności.
Czy niemiecki ubezpieczyciel uzna zniżki z Polski?
Niemiecki ubezpieczyciel może uwzględnić moją historię bezszkodowej jazdy z Polski, ale nie zrobi tego automatycznie, a zasady różnią się między firmami. Zwykle bierze pod uwagę okres ubezpieczenia i zgłoszone szkody, nie zaś sam procent polskiej zniżki. Dlatego 60-procentowy rabat w Polsce nie gwarantuje takiej samej obniżki składki w Niemczech.
Przed zawarciem polisy poprosiłbym dotychczasowego ubezpieczyciela o zaświadczenie o przebiegu ubezpieczenia. Dokument powinien zawierać moje dane, okres obowiązywania umowy, rodzaj pojazdu, liczbę i daty szkód oraz ewentualne przerwy w ochronie. Wcześniej sprawdziłbym też wymagania wybranej niemieckiej firmy, ponieważ może ona zażądać dokumentu po niemiecku lub angielsku, a czasem również tłumaczenia. Zaświadczenie z UFG nie zawsze wystarcza, dlatego ustaliłbym bezpośrednio z ubezpieczycielem, jakie dokumenty zaakceptuje.
Twoja bezszkodowa historia może obniżyć koszt niemieckiego OC
Po otrzymaniu dokumentów ubezpieczyciel oceni, czy i jak przełożyć polską historię na niemiecką Schadenfreiheitsklasse, czyli klasę SF. Niektóre firmy uwzględniają okresy ubezpieczenia z krajów Unii Europejskiej, ale stosują własne tabele i zasady. Klasa SF wpływa głównie na cenę OC i Vollkasko, natomiast Teilkasko zwykle nie korzysta z tego samego systemu. Dlatego poprosiłbym o pisemne potwierdzenie przyznanej klasy oraz składki przed podpisaniem umowy.
Przy kalkulacji podałbym zgodne z prawdą informacje o aucie, rocznym przebiegu, miejscu zamieszkania, kierowcach i historii szkód. Niemieckie OC jest obowiązkowe przy rejestracji samochodu, a numer eVB potwierdza ochronę w urzędzie. Mogę też wybrać Teilkasko, obejmujące na przykład kradzież lub grad, albo Vollkasko, które pokrywa również szkody z własnej winy. Porównując oferty, sprawdziłbym nie tylko cenę, lecz także zakres ochrony, udział własny i potwierdzoną klasę SF.
Wskazówka: poproś polskiego ubezpieczyciela o zaświadczenie o przebiegu ubezpieczenia jeszcze przed przeprowadzką — łatwiej wtedy uzyskać dokumenty i sprawdzić, czy niemiecka firma zaakceptuje je bez tłumaczenia.
Źródła:
- https://dojczland.info/ubezpieczenie-auta-w-niemczech/
- https://zyciewniemczech.de/ubezpieczenie-oc-ac-samochodu-w-niemczech-najtansze-i-na-niemieckich-warunkach-instrukcja-krok-po-kroku-dasz-rade-nawet-nie-znajac-niemieckiego/
- https://polskiebiuro24.de/ubezpieczenie-samochodu-w-niemczech
- https://ubezpieczenie.de/ubezpieczenia-komunikacyjne-niemcy/
- https://ubezpieczamy.de/service/ubezpieczenie-samochodu/
- https://www.ubezpieczsie.de/kfz-check24-ubezpieczenie-samochodu
- https://hr-xp.com/pl/jak-ubezpieczyc-auto-w-niemczech/
- https://kuppolise.de/ubezpieczenia/samochod/
- https://euro-contact.info/ubezpieczenia/ubezpieczenie-samochodu-pojazdu